Congreso de Veracruz aprueba la Cuenta Pública 2025 con 41 votos a favor

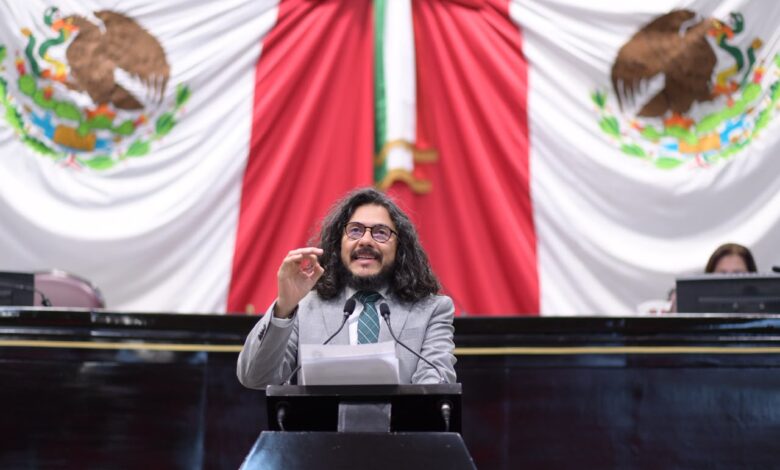
Con 41 votos a favor, siete en contra y cero abstenciones, la LXVII Legislatura de Veracruz aprobó el dictamen de los Informes Individuales y el Informe General Ejecutivo de las Cuentas Públicas 2025 de los entes fiscalizables del estado. El documento lo suscribió y emitió la Comisión Permanente de Vigilancia del Congreso.
La votación se dio en la Novena Sesión Ordinaria del Tercer Año de Ejercicio Constitucional. La Mesa Directiva puso a discusión del Pleno el documento que da cuenta de los resultados que el Órgano de Fiscalización Superior (Orfis) presentó a la comisión dictaminadora el 22 de septiembre de 2026.
El Orfis sustanció el Procedimiento de Fiscalización Superior sobre la gestión financiera del Poder Legislativo, del Poder Ejecutivo, con sus dependencias, organismos públicos descentralizados y fideicomisos, del Poder Judicial, de los organismos autónomos, de la Universidad Veracruzana, de la Secretaría Ejecutiva del Sistema Estatal Anticorrupción, de los municipios y de las entidades paramunicipales.
En la auditoría financiera de la Cuenta Pública del Congreso del Estado no se detectaron irregularidades que hagan presumir un probable daño patrimonial. Sí se encontraron inconsistencias de carácter administrativo que dieron lugar a recomendaciones.
En el Poder Ejecutivo, las auditorías financieras y, en su caso, técnicas a la obra pública, en 16 dependencias y 31 organismos públicos descentralizados, tampoco arrojaron irregularidades de probable daño patrimonial. Las inconsistencias administrativas detectadas derivaron en observaciones y recomendaciones.
En el Poder Judicial, las auditorías financieras y técnicas a la obra pública, así como las de deuda pública, obligaciones y disciplina financiera, no arrojaron irregularidades relacionadas con un probable daño patrimonial. También ahí hubo inconsistencias administrativas.
El caso distinto fue la Universidad Veracruzana. En sus auditorías financiera y técnica a la obra pública se detectaron irregularidades en la actuación de servidores y exservidores públicos, y se determinó un presunto daño patrimonial por 225 mil 023 pesos, además de inconsistencias administrativas con observaciones y recomendaciones.
El bloque más grande del dictamen está en los municipios. En 181 gobiernos municipales, las auditorías financieras y técnicas a la obra pública detectaron irregularidades con un probable daño patrimonial por 2 mil 703 millones 301 mil 531 pesos, junto con inconsistencias administrativas que dieron lugar a observaciones y recomendaciones.
En otros 30 ayuntamientos no se detectaron irregularidades, pero sí inconsistencias administrativas. Lo mismo ocurrió en cinco entidades paramunicipales.
En 14 entidades paramunicipales, las auditorías financieras y técnicas detectaron irregularidades y un presunto daño patrimonial por 42 millones 156 mil 725 pesos, además de inconsistencias administrativas.
En 16 organismos públicos descentralizados se detectaron irregularidades en la actuación de servidores y exservidores públicos, con un presunto daño patrimonial determinado por 3 millones 975 mil 377 pesos, más inconsistencias administrativas con observaciones y recomendaciones.
En materia de deuda pública, obligaciones y disciplina financiera, las auditorías en 205 municipios no mostraron irregularidades, pero sí inconsistencias administrativas. En seis municipios se advierten observaciones por 6 millones 573 mil 040 pesos, con carácter de irregularidades en la actuación de servidores o exservidores públicos que pudieran representar un presunto daño a la hacienda municipal.
En 15 entidades paramunicipales no se detectaron irregularidades en esa materia, pero sí inconsistencias.
El dictamen consigna además 38 auditorías: 33 de legalidad, en 20 entes municipales y 13 paramunicipales, y cinco de desempeño, en cinco entes estatales, así como 28 auditorías de orden social.
Un punto aparte es El Higo. El 14 de septiembre, la Comisión Permanente de Vigilancia entregó al Orfis la Cuenta Pública 2025 de ese municipio. Al estar establecidos los tiempos en la Ley de Fiscalización Superior Estatal y haber concluido la etapa de solventación del procedimiento en esa fecha, su revisión careció de viabilidad material. En el artículo tercero transitorio, el decreto instruye al Orfis llevar a cabo la revisión de la Cuenta Pública de El Higo para la auditoría del ejercicio 2025, a efecto de ser revisada en el siguiente procedimiento y dar cuenta de ello al Congreso.
En los posicionamientos, el diputado Miguel Guillermo Pintos Guillén, del Grupo Legislativo de Morena, sostuvo que aprobar los informes no cierra definitivamente la fiscalización, y que el proceso debe continuar hasta que se atiendan las observaciones y, en su caso, se determinen responsabilidades. “Aprobar el dictamen significa reconocer los resultados de la revisión realizada, pero también exigir que sus conclusiones tengan consecuencias institucionales”, dijo.
Carlos Marcelo Ruiz Sánchez, coordinador del Partido Verde, respaldó el dictamen y adelantó atención especial a los organismos de agua y saneamiento, con seguimiento en los informes que el Orfis entregue al Congreso y en su difusión a la sociedad.
Luz Alicia Delfín Rodríguez, del PAN, preguntó si se aplicaron los mismos criterios en municipios y en dependencias estatales, y pidió saber qué se compró, qué se recibió y cómo se comprobó su distribución. “No podemos conformarnos con que el dinero está justificado en un papel; tenemos que saber si ese dinero cumplió su propósito”, expresó.
Ramón Díaz Ávila, del PT, en nombre propio y de Elizabeth Morales García, exhortó a los entes fiscalizables a atender las observaciones con documentación técnica, contable y financiera suficiente, a las administraciones municipales a prevenir observaciones de daño patrimonial, y al Orfis a promover responsabilidades y presentar denuncias y querellas penales de daño patrimonial ante las instancias correspondientes.
Adrián Sigfrido Ávila Estrada, de Movimiento Ciudadano, señaló inconsistencias en el Informe General Ejecutivo y en los Informes Individuales. Dijo que el Orfis identifica presuntos daños, pero no señala si derivan de negligencia, dolo, corrupción, mala planeación o falta de capacidad administrativa, y que tampoco presenta recomendaciones, propuestas, rutas, análisis o evaluación. Consideró que el informe “se queda muy corto en varios aspectos técnicos”.
Montserrat Ortega Ruiz abordó la gestión de Servicios de Salud de Veracruz, que contrastó con los resultados de la Cuenta Pública, y cuestionó los criterios para determinar que lo informado se trata de una falta administrativa y no de un posible daño patrimonial. Pidió investigación y sanciones a los responsables de faltas y daños en perjuicio de la sociedad.
Ana Rosa Valdés Salazar, del PRI, expuso incompatibilidad entre lo que el Congreso se autoriza y las carencias de distintos sectores sociales, y sostuvo que en el Congreso se vela por los intereses de la sociedad veracruzana y que las leyes marcan procedimientos delimitados.
Héctor Yunes Landa consideró que la ausencia de daño patrimonial en un informe de auditoría no significa, por sí misma, que todo se haya hecho correctamente, y que tampoco equivale a certificar que el gasto fue eficiente, que las contrataciones se ajustaron a la ley o que los recursos cumplieron su propósito.
Lo que sigue, según el propio dictamen y los posicionamientos, es la atención a las observaciones, la determinación de responsabilidades donde proceda y la revisión de El Higo en el siguiente procedimiento de fiscalización.